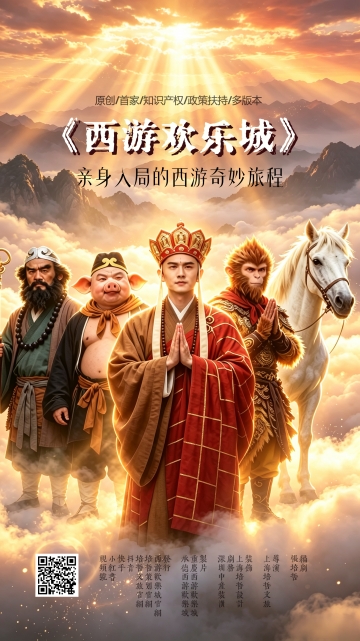
对标华住酒店连锁评估逻辑,结合洗浴刚需 + 沉浸式文旅双业态 + 自有完整 IP 版权三大独有属性,分为六大评估维度:市场区位价值、品牌 IP 壁垒价值、财务投资回报、盈利结构抗风险能力、总部加盟扶持体系、全维度风险承压测试,所有指标可直接用于投资方测算、招商宣讲、尽调报告。
, B0 n( K o2 k& @8 y7 R' ]. k' }, N
! @3 `5 E3 q# J% M# L5 D一、市场与区位价值评估(决定项目基础客流底盘,第一道筛选门槛)
9 _7 g8 w8 ~: ?2 e6 ]6 N+ z1、城市人口与消费力量化标准
9 Y- ?4 O; J' |. B1)人口阈值
' e+ O( g0 |9 u; }. _5 w; W0 k" m4 {: ^. Q# B1 s
- 3000㎡小型店:城区常住人口≥10 万;
- 5000㎡中型综合体:城区常住人口≥18 万;
- 8000㎡大型文旅店 / 景区店:城区常住人口≥30 万,或年游客量≥80 万景区配套。
" K# W4 {! P$ x, y" g2)经济匹配度8 c$ G4 j, }, X/ G; Y5 `/ J
人均 GDP5 万以下:单平总投入控制 1500-2000 元 /㎡;, h' q' k& f& W" B5 S
人均 GDP5-8 万:投入 2000-2800 元 /㎡;
2 f/ z/ ^# `( |5 {9 S人均 GDP8 万以上:最高不超 3500 元 /㎡,杜绝高端装修与本地消费错配。8 N y& H6 j8 `! g5 S. X
; m1 x5 d0 V- ?; E1 Z2、地块区位评分(满分 100,70 分以上具备投资价值)
' N) z" d7 i' ?+ [! q7 V6 Z- ]1 U& ^0 A1)客流来源权重(核心优势:多渠道客流,区别传统洗浴)( H1 W. [% O( p2 m; }! x. E
" r V( I- S8 U. O* i( E
- 本地居民刚需客流(40 分):周边 3 公里成熟住宅、社区底商;
- 商务会展 / 政企团建(30 分):临近会展中心、产业园、政务区;
- 旅游研学客流(20 分):景区、交通枢纽、研学机构聚集地;
- 年轻社交流量(10 分):商圈、大学城、网红打卡带。; A6 p$ e$ _+ J% ~
2)物业硬性条件
& j) V Y! }8 M) d2 y9 d' F; C主干道可视性、停车配比(每 100㎡至少 1 个车位)、层高满足天庭舞美、排污热水配套、无政府拆迁规划;租金红线:月租金≤门店预估月营收 25%(对标华住租金管控标准)[color=rgba(0, 0, 0, 0.5)]华住集团
。: J1 \, m% ^6 N, _' |5 t! R4 u
, C2 J' H* u7 G0 p$ f3、3 公里竞品竞争评估2 t3 \6 A4 e8 d4 p. h: q6 I. t
1)传统普通汤泉:仅一池洗澡水,无剧情、无宴会、无会员养成,我方差异化碾压;
: o) G1 c3 x' f& z }6 t. ~2)普通古风沉浸式门店:仅有装修无原创 IP 版权,无西游闯关、瑶池宴乐体系;
& | {5 ]1 W7 F" j% \6 b- G3)高端酒店 / 温泉:缺少平价引流门票,日常客流断层;+ b9 A" [6 v/ P: \+ {
评分标准:3 公里内同类复合型文旅洗浴≤2 家,投资价值高;竞品扎堆且同质化严重,直接降低投资评级。 _/ H4 w: K* P. t* W
m5 q2 o/ c. [
二、品牌与 IP 版权壁垒价值评估(西游欢乐城核心独有加分项,传统洗浴加盟无此项)9 Z. c# T; O! P. }
1、知识产权完整度(核心护城河)4 @* X7 p5 O% @9 v
品牌方上海培哲文旅持有全套合法登记版权:& |+ q% C: v) o" b$ K
1)「西游欢乐城」全品类商标;1 ]: {/ i1 R/ t
2)《仙籍三重录》会员体系、双平行西游世界观(古典西游 + 现代职场西游)文字版权;
6 a9 Y6 b5 z4 B3)全套票种矩阵、场内开元通宝代币规则、瑶池蟠桃御宴完整舞美 / 菜品 / 演艺台本;
) U0 Q1 {0 S) e6 h: \# p& ?1 W; U4)闯关剧情、NPC 人设、天庭服务礼仪全套原创内容。
1 `& p& ~. M' Q1 z评估加分点:4 f' o3 h' G. }& G, S) r" V
, k9 K) K$ E Y; m" d* \- _# g
- 自有完整版权,非外购 IP、无高额年费、无授权期限限制;
- 可合法向加盟商收取IP 品牌使用费,门店具备独家不可复制内容;
- 全网侵权统一维权,规避同行低价抄袭内卷。
" a+ k. r3 W0 H! y' t' h3 @
# W' f% B* C8 T% h2、产品差异化竞争力(行业核心痛点对冲)
, ?- f2 D4 p0 {+ y! F普通洗浴:只有硬件汤池,只会造一池洗澡水,无故事、无复购体系;0 L3 j. q- U# F
纯文旅项目:重资产、淡旺季分化严重,缺少日常高频消费;
6 |6 o4 r0 H, |西游欢乐城双轨优势评分标准: ?, ?- h$ A: p. D
1)引流层:81 元观光票、60 元儿童票,低价拉新,解决工作日客流;9 V" P. o K5 _9 i1 L7 t& S
2)利润层:瑶池沉浸式宴乐、SPA 理疗、团建研学定制团,高毛利二消;1 ?6 P. ?: Z) ]4 F8 Z
3)高端层:私宴、政企包场、仙籍高阶会员储值,拉高综合客单价;! i! | J% a$ K( S. F) Y: s; ~0 V
判定标准:二消收入占比目标≥45%,门票仅作为流量入口,单店投资价值大幅提升。
- z% I |5 J: J: b8 @( `
+ g& [! D1 R6 o& [2 q7 F' F3、品牌成熟度背书8 E3 H7 C# G1 y7 J4 M
1)自有直营样板店(重庆 / 承德)真实经营数据、客流、营收台账;3 ~7 H9 v" M4 r+ ]/ e
2)标准化交付体系:工程图纸、服务 SOP、演艺台本、数字化会员中台全套落地文件;/ o% O% c4 T1 f" c! O
3)全国统一抖音流量池、研学渠道、政企资源支持,中小单店单独无法获取。
0 X7 {. u1 c6 S9 P2 Q$ j
( F% h2 D; G& k3 s/ {三、财务投资回报量化评估(投资方最核心指标,对标酒店、汤泉行业基准)+ j% U6 ~1 b; ^" j/ A0 _
1、总投资成本拆分(全周期投入)$ D7 _( X" ]! j( F; d3 A
1)一次性固定投入(加盟商付给品牌方):IP 加盟费、设计费、开业策划费、系统初装费、两类履约保证金;4 z' M# }% M; a# D% u: F) V) Y
2)重资产硬件投入:土建改造、汤池设备、硬装软装、灯光舞美、后厨设备;4 j& C' Q- f, I! H2 C2 s1 c* M* t
3)运营备用金:6-8 个月租金、人力、能耗、备货流动资金;
* c c! S7 K6 H* O& L0 r, ^( ?, T- H2 w& y
2、四大核心财务评判指标
9 _& ^4 @3 V: [* x9 }3 _4 C4 n(1)静态投资回收期(行业基准红线)- C9 _! t5 e& q' D r
- 优质区间:3-3.5 年(高投资价值);
- 中性区间:3.5-4.5 年(稳健可投);
- 预警区间:4.5-5 年(谨慎投资,严控造价);
- 否决区间:>5 年(文旅洗浴业态装修 3-5 年老化,模式淘汰风险高)。! o3 s% w9 ^9 X, x& ^' E) V
2 A5 }5 U' d- p9 ~! N(2)内部收益率 IRR
3 I( j" C4 f' U/ W; P& u实体休闲文旅行业基准:
; h: g' H9 x! A- y3 O2 J- yIRR>12%:优质项目;% u2 P9 o; v2 e" ^1 e2 p7 f: @
8%-12%:稳健项目;
1 A- ?% v9 O4 z1 d) @3 t<8%:不具备长期投资价值。
1 ~4 a( W$ x" g' ^5 B! }/ _$ j5 R& I L( N
(3)门店综合毛利率 & 净利率
$ R/ h2 w4 }9 U" X; |- 综合毛利率基准≥65%;
- 门店净利率目标≥15%;2 o! q5 z6 F( x$ ]2 P3 B
传统普通汤泉净利率普遍仅 6%-9%,西游欢乐城依托 IP 宴会、剧情二消,净利率高出一倍以上。: X( q9 ~( E! V9 y) U
9 K& D% L( {. w, ^/ a(4)盈亏平衡点测算
1 v7 Z# b3 ?) w7 N+ B( G! C测算门店每月最低客流、最低营收,覆盖租金、人工、能耗、品牌月度抽成所有刚性支出;/ H m* F1 b1 p( Q. |
安全标准:盈亏平衡客流≤门店满负荷接待量 40%,抗淡季、客流下滑风险更强。
# j2 i/ y2 u* J5 w
# w5 o5 l; Z( S4 g1 g! M+ O) D3、三层收入结构健康度(决定现金流稳定性)
; }( k6 d& ^& H4 x! f ^1)基础门票收入:25%-30%(引流,薄利多销);
9 O! l& K% H% w$ Y5 Y' K6 U+ I2)餐饮瑶池宴、理疗 SPA:35%-40%(核心利润来源);/ f/ b h b! n A9 F" I9 I2 Z
3)团建、研学、文创、会员储值增值:25%-30%(高溢价增量);
1 e* a( c8 L' w: r1 `$ R% D$ v; Q9 V负面判定:门票收入占比超 50%,单靠洗澡盈利,投资价值大幅降低,回归传统洗浴内卷。
6 d$ ` A! v$ y0 g1 W, f* T
2 q. }4 {0 M; [! M2 G6 j9 G% v四、总部加盟收费与扶持体系价值评估(区分劣质快招品牌)" z: w& e( h. h4 d
1、收费体系合理性评估(对标华住标准化收费逻辑)8 {$ @4 G5 n$ }. B$ {( {( H- K
优质品牌收费特征:$ O# U: ?& b" }8 j$ j5 ^- Z# ^( E
1)费用分类清晰:一次性加盟费、月度流水抽成、可选增值服务费,无隐形强制消费;7 n/ S0 E" g7 W9 `/ m8 f
2)抽成透明:IP 版权费 2%+ 运营管理费 2.5%-4%,按月真实营收对账,后台数据互通;
# q$ X# Z/ g' ]) E3)保证金可无息退还,仅约束 IP 合规经营,无霸王扣款条款;: R1 P5 r: L7 ^: [3 u
劣质品牌避雷点:高额强制耗材采购、打包高价无用培训、无明确版权授权仅卖门头。/ D( D" [: ^0 P5 |
/ L6 w, q0 _ G9 e+ }8 r2、总部扶持完整度打分(满分 100,低于 60 分投资风险高) ?3 I+ c o; i% E; e7 j
1)筹建阶段(30 分):全套 IP 施工图、装修验收标准、证照办理指导、开业全案策划;
( g8 k- D# K; Z1 D9 q+ r2)运营落地(35 分):月度督导巡店、仙籍三重录会员体系落地、NPC 与瑶池宴演艺培训、员工全套仙庭礼仪教学;2 S8 u% k ^4 e7 f
3)流量营销(20 分):总部全域抖音账号导流、统一同城活动、研学政企资源对接;# S2 ?2 q* y" s5 L
4)持续内容迭代(15 分):每年上新平行西游剧本、限定闯关副本、季节主题宴席,持续维持 IP 新鲜感。
" O! L: }3 F( S1 X0 {2 x' E6 v; F
9 W" v! \* P9 @( K& D% D五、运营复购与长期生命周期价值评估(区分一次性网红打卡业态)8 J5 j4 b& Z' N6 [ l
1、复购核心指标
8 a$ ]) h P, J8 M" M9 l- h" r1)会员复购率:目标≥35%(依托仙籍三重录闯关养成体系,持续解锁新剧情、新特权);5 r/ {4 i4 f# |6 z3 i3 V7 y6 s
2)老客带新裂变:场内代币、组团闯关优惠,降低获客成本;. [3 q# R! K- U9 B+ ?' X
3)工作日客流占比≥周末 20%:证明不是一次性网红打卡,具备稳定日常消费底盘。. l% J- h' `6 n0 @0 H
1 ` _; a% u8 i3 J8 k5 v, v2、业态生命周期优势1 V8 |' C$ U) K4 ^
普通网红汤泉生命周期 1.5-2 年;
3 T/ y& D1 K% @2 { C2 W西游欢乐城依托持续 IP 内容更新、分层票种、宴会团建多元业态,生命周期可达 8-10 年,匹配品牌 8-10 年加盟授权周期,长期摊薄前期大额装修投入。! b* K3 G5 Q' k, K
# @* U& ^" H+ `9 `. ?% U; s
六、多维度风险承压测试(评估项目抗跌韧性)
) _" d* Q. ]7 h' ~* p: _ C; c z1、市场下行压力测试! f4 y/ v. V: [: B
模拟客流下滑 20%、本地同行低价内卷、消费降级三种情景,重新测算回收期、净利率;: ^# z- p7 `' @
标准:客流下滑 20% 仍能维持正向盈利,回收期延长不超 1 年,为优质项目。
5 y) A( t* T. i6 v) R
9 g' q9 h, A' }( [ g2、合规风险评估(独有重点)0 M' | U+ S# Z1 A! `7 C
1)场内开元通宝代币规则、闯关互动游戏全套标准化合规手册,规避涉赌监管风险;
0 G- j V) t2 U2)IP 版权合同清晰,禁止加盟商私自篡改西游人设、删减剧情,杜绝品牌侵权纠纷;) x$ |0 j: C5 S% ?/ q, ~0 c( E
3)文旅专项补贴、政策申报总部可提供服务,对冲投资成本。* O8 A0 S' T. ?
5 q3 a* j" m) z! x; D4 L3、成本超支风险$ ^$ i6 b m+ W
品牌方提供标准化单平投资造价区间,严控装修超支;统一 IP 物料、文创供应链集采,降低采购成本 12%-18%(对标华住集采降本逻辑)。7 S3 \9 J/ t: X
, c# Z7 C! u. W0 Z! t完整评估落地使用流程(投资方尽调 / 品牌招商通用)
9 V! \7 X* o5 V1、第一步:区位市场打分,低于 70 分直接否决;
9 V: K. d" m. c2、第二步:测算总投资、营收结构、回收期、IRR 四大财务指标;2 a* t6 i& }, B% o/ b! a5 Y
3、第三步:核验品牌 IP 版权、差异化产品壁垒;
# w9 n6 } ?9 O5 H' n8 i4、第四步:核查总部加盟收费、扶持体系完整度;) ]+ O# u$ ?# q* x0 E0 v
5、第五步:复购、生命周期、多情景压力测试;6 U1 O. d9 h3 V+ \
6、综合判定三档结论:
' w9 }* Y' D0 j1)优质高价值项目:3.5 年内回本、IRR>12%、二消占比 45% 以上、区位评分 80+;
3 x2 L+ C6 O7 P2)稳健中性项目:3.5-4.5 年回本、IRR8%-12%,需适度缩减装修投入控制成本;6 d' I5 W. b8 A0 q0 `
3)低价值风险项目:回收期超 5 年、门票单一营收、区位人口不达标、竞品高度同质化,不建议投资。( ^$ Q9 h% I0 f8 C0 v
' J9 ~- X! X7 p) @! B# d西游欢乐城对比传统洗浴加盟投资价值核心加分项总结' M+ b4 c- n+ P( H D
1、不止卖装修门头,手握完整 IP 版权,具备持续溢价收费能力;
5 u3 [8 \& s% u2、双业态对冲淡旺季:日常洗浴做基础客流,文旅宴会、研学团建拉高利润;
4 ]* g R1 Q: _. r8 G3、仙籍三重录剧情养成体系提升复购,解决传统洗浴留客难痛点;
1 s0 _) k# l# F+ W+ C6 P2 l; x4、盈利模型多层级,不靠单一门票,抗市场价格内卷;
- p1 o/ T P+ {5、对标华住标准化连锁运营体系,可规模化复制,长期资产保值。
- d5 G2 [5 m( D0 h! S6 u" N; W" N8 q' J* |, b7 Q; `7 i, C! z3 q
3 q4 A7 k6 m3 ]- h* [$ X, U) g
|